
Die Grundregeln sind schnell erzählt. In Deutschland ist ein Bitcoin-Gewinn steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt; davor gilt der persönliche Steuersatz (§ 23 EStG). In Österreich spielt die Haltedauer keine Rolle, dort gilt seit dem 1. März 2022 ein besonderer Steuersatz von 27,5 Prozent (§ 27b in Verbindung mit § 27a EStG 1988). Ausgenommen ist nur das „Altvermögen“, also Einheiten, die vor dem 1. März 2021 gekauft wurden.
Mit diesen zwei Sätzen kommt man durch, solange man einmal kauft und einmal verkauft. Die Praxis sieht anders aus: Es wird in Raten gekauft, zwischen Coins getauscht, gestakt, verliehen, und manchmal zieht man über die Grenze. Genau an diesen Stellen laufen die beiden Systeme auseinander, oft in entgegengesetzte Richtungen. Dieser Text geht die fünf Fälle durch, an denen es in der Praxis am häufigsten hakt.
1. Mehrere Käufe, ein Verkauf: Welche Tranche ist weg?
Wer per Sparplan oder in mehreren Schritten kauft, besitzt Bitcoin mit unterschiedlichen Kaufdaten und Kaufpreisen. Beim Verkauf stellt sich die Frage, welche davon als verkauft gelten. Beide Länder beantworten sie verschieden.
Deutschland trennt zwei Fragen. Für die Haltefrist gelten nach dem BMF-Schreiben vom 6. März 2025 die zuerst gekauften Einheiten als zuerst verkauft, sofern sich die Einheiten nicht einzeln zuordnen lassen (Rz. 61). Für die Höhe des Gewinns ist dann die Durchschnittsmethode anzuwenden; aus Vereinfachungsgründen darf man auch hier „First in, first out“ (FIFO) unterstellen. Betrachtet wird jede Wallet für sich, und die gewählte Methode ist in einer Wallet beizubehalten, bis dort alle Einheiten dieser Kryptowährung verkauft sind (Rz. 62).
Österreich rechnet für Neuvermögen mit einem gleitenden Durchschnittspreis je Adresse beziehungsweise Wallet (§ 27a Abs. 4 Z 3a EStG, § 2 Kryptowährungsverordnung). Jeder Zukauf verändert den Durchschnitt, und jeder Verkauf wird mit diesem Durchschnitt abgerechnet. Das Kaufdatum spielt dabei keine Rolle.
Ein Beispiel mit runden, frei gewählten Zahlen zeigt, wie weit das auseinandergehen kann. In einer Wallet liegen drei Käufe zu je 0,1 BTC: am 10. März 2025 für 8.000 Euro, am 5. Februar 2026 für 6.000 Euro und am 20. Juli 2026 für 10.000 Euro. Am 15. September 2026 werden 0,1 BTC für 9.500 Euro verkauft. Angenommen ist, dass sich die Einheiten nicht einzeln zuordnen lassen und keine Anschaffungsnebenkosten anfallen.
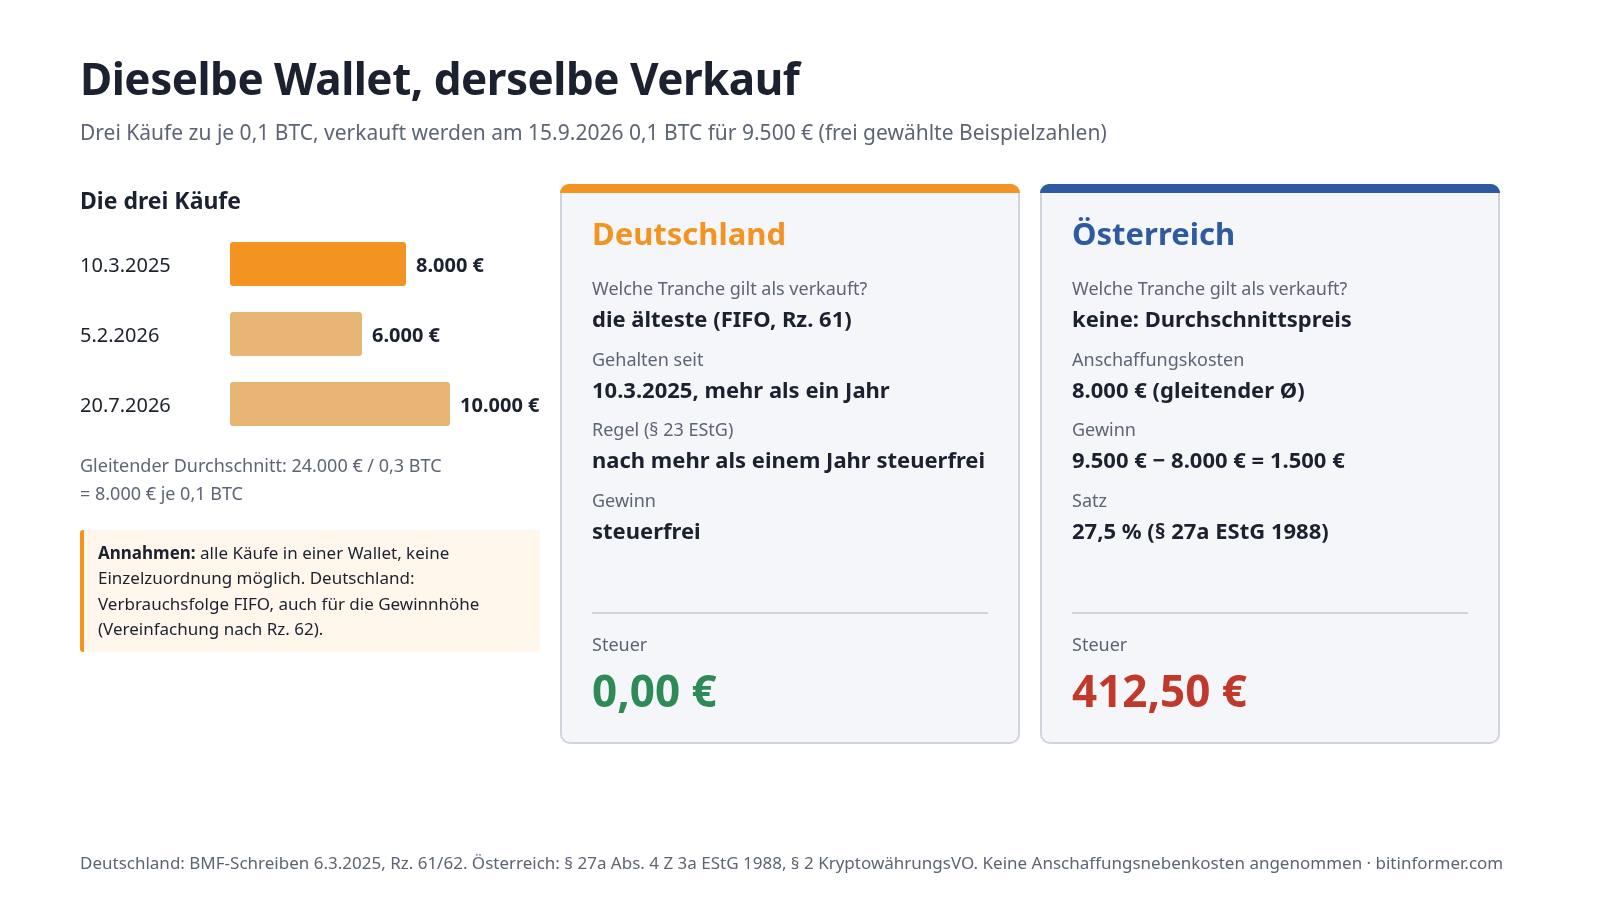
Grafik anklicken, um sie in voller Größe zu öffnen.
Hinweis zur Grafik: Die Vereinfachung, FIFO auch für die Gewinnhöhe anzuwenden, ergibt sich aus Rz. 61 des BMF-Schreibens; Rz. 62 regelt insbesondere die walletbezogene Anwendung und Beibehaltung der gewählten Methode.
Dieselbe Wallet, derselbe Verkauf: in Deutschland steuerfrei, in Österreich 412,50 Euro Steuer
In Deutschland gilt der älteste Kauf als verkauft. Er liegt mehr als ein Jahr zurück, also ist der Gewinn steuerfrei. In Österreich beträgt der gleitende Durchschnittspreis 24.000 Euro für 0,3 BTC, also 8.000 Euro je 0,1 BTC. Der Gewinn beträgt 1.500 Euro, die Steuer darauf 412,50 Euro.
Der nächste Verkauf dreht das Bild. Verkauft man im Oktober 2026 weitere 0,1 BTC zum selben Preis von 9.500 Euro, trifft es in Deutschland den Kauf vom Februar 2026, und der liegt noch innerhalb der Frist. Mit der FIFO-Vereinfachung beträgt der Gewinn 3.500 Euro (9.500 minus 6.000 Euro), nach der Durchschnittsmethode wären es 1.500 Euro (9.500 minus 8.000 Euro). Die Freigrenze von 1.000 Euro gilt dabei nicht je Verkauf, sondern für den Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Kalenderjahres. Beträgt er 1.000 Euro oder mehr, ist er vollständig steuerpflichtig (§ 23 Abs. 3 Satz 5 EStG). Ohne Verluste aus anderen privaten Veräußerungsgeschäften wäre das hier in beiden Varianten der Fall. Wer bis zum 6. Februar 2027 wartet, verkauft auch diese Tranche steuerfrei.
Einen Sonderfall gibt es nur in Österreich: Liegen in derselben Wallet Alt- und Neuvermögen, darf der Steuerpflichtige wählen, welche Einheiten er zuerst verkauft. Wählt er nicht, gelten die zuerst gekauften als verkauft (§ 3 Kryptowährungsverordnung). Altvermögen fließt auch nicht in den Durchschnittspreis ein (EStR Rz 6178aa).
2. Krypto gegen Krypto: In Deutschland ein Verkauf, in Österreich nicht
In Deutschland ist der Tausch von Bitcoin in Ether eine Veräußerung des Bitcoin und zugleich eine Anschaffung des Ether (BMF-Schreiben, Rz. 54). Als Veräußerungserlös für den Bitcoin gilt der Marktkurs des erhaltenen Ether im Tauschzeitpunkt. Lässt sich dieser nicht ermitteln, darf stattdessen der Kurs des hingegebenen Bitcoin angesetzt werden (Rz. 58). Die Anschaffungskosten des Ether sind dagegen der Marktkurs des hingegebenen Bitcoin zuzüglich etwaiger Anschaffungsnebenkosten, Gebühren für die Veräußerung sind Werbungskosten (Rz. 59). Die Jahresfrist beginnt nach jedem Tausch neu (Rz. 55). Wer viel zwischen Coins wechselt, erreicht die Frist also womöglich nie.
In Österreich steht das Gegenteil im Gesetz: „Der Tausch einer Kryptowährung gegen eine andere Kryptowährung stellt keine Realisierung dar“ (§ 27b Abs. 3 EStG). Die Anschaffungskosten gehen auf die neue Kryptowährung über (EStR Rz 6178ab). Besteuert wird erst, wenn die Coins verkauft oder gegen etwas anderes als eine Kryptowährung getauscht werden: gegen Euro oder ein anderes gesetzliches Zahlungsmittel, gegen Waren oder gegen Leistungen (§ 27b Abs. 3 Z 2 EStG). Das gilt auch für den Tausch in einen NFT oder in ein Krypto-Asset, das keine Kryptowährung im Sinne des Gesetzes ist (EStR Rz 6178ab). Die Kehrseite: Weil beim Tausch Krypto gegen Krypto nichts realisiert wird, entsteht dabei auch kein Verlust, den man verrechnen könnte.
Zwei Ausnahmen übersieht man leicht. Wird Altvermögen getauscht, ist das auch nach der Reform eine Anschaffung, „weshalb die erhaltene Kryptowährung künftig als Neuvermögen zu qualifizieren ist“ (EStR Rz 6103k). Aus steuerfreiem Bitcoin wird so steuerpflichtiger Ether. Und wer beim Übertragen auf eine andere Adresse die Netzwerkgebühr in Kryptowährung bezahlt, tauscht diese Einheiten nach Ansicht der Finanzverwaltung steuerpflichtig gegen eine Transaktionsdienstleistung (EStR Rz 6178v). Anders ist es bei Gebühren, die beim Tausch Krypto gegen Krypto selbst anfallen: Sie sind steuerlich unbeachtlich, also weder Realisierung noch Anschaffungsnebenkosten (§ 27b Abs. 3 Z 2 EStG, EStR Rz 6178ad).
3. Staking, Lending und Airdrops: Zufluss oder Verkauf?
Hier unterscheiden sich die Systeme darin, wann besteuert wird.
In Deutschland sind Einnahmen aus Lending und aus passivem Staking in der Regel sonstige Einkünfte nach § 22 Nr. 3 EStG (Rz. 48 und 65). Passives Staking meint im BMF-Schreiben, dass man eigene Coins für einen Stake bereitstellt, etwa in einem Staking-Pool oder über eine Handelsplattform, selbst aber keine Blöcke erstellt (Rz. 13). Anzusetzen ist der Marktkurs im Zeitpunkt des Zugangs. Unterjährig darf man dafür die Einbuchung in der Wallet nehmen, das sogenannte Claiming. Noch nicht geclaimte Belohnungen sind aber spätestens zum Jahresende zu erfassen (Rz. 48a). Wer selbst als Validator Blöcke erstellt, fällt unter die Regeln zur Blockerstellung und kann je nach Umfang gewerblich tätig sein (Rz. 33 bis 37 und 45). Steuerfrei bleiben Einkünfte aus Staking und Lending, wenn sie zusammen mit anderen Einkünften aus Leistungen im Kalenderjahr weniger als 256 Euro betragen (§ 22 Nr. 3 Satz 2 EStG). Die erhaltenen Coins gelten als angeschafft, für sie läuft also ab dem Zugang eine eigene Jahresfrist. Die frühere Sorge, Staking verlängere die Frist auf zehn Jahre, hat das Ministerium ausgeräumt (Rz. 63). Airdrops sind steuerpflichtig, wenn man dafür etwas leisten muss, etwa einen Beitrag in sozialen Medien oder persönliche Daten über den öffentlichen Schlüssel hinaus (Rz. 70 und 71). Ohne Gegenleistung kommt eine Schenkung in Betracht (Rz. 74).
In Österreich trennt das Gesetz schärfer. Entgelte für das Überlassen von Kryptowährungen, also vor allem Lending, sind laufende Einkünfte und im Zeitpunkt des Zuflusses zu versteuern, in der Regel mit 27,5 Prozent (§ 27b Abs. 2 Z 1). Staking, Airdrops, Bounties und Hardforks dagegen führen ausdrücklich zu keinen laufenden Einkünften (§ 27b Abs. 2 Schlussteil). Die erhaltenen Einheiten haben aber Anschaffungskosten von null (§ 27a Abs. 4 Z 5), und so wird ihr gesamter Wert beim späteren Verkauf besteuert (EStR Rz 6178r). Wichtig ist die Abgrenzung: Wandern die eingesetzten Coins an einen Dritten, etwa bei vielen DeFi-Modellen, sieht die Finanzverwaltung darin eine Überlassung, auch wenn das Angebot „Staking“ heißt (EStR Rz 6178l und 6178s).
Für Altvermögen gilt eine eigene Regel: Wird es nach dem 28. Februar 2022 zum Staking oder Verleihen eingesetzt, gelten die daraus erhaltenen Coins als Neuvermögen (§ 124b Z 384 lit. b EStG). Der eingesetzte Bestand selbst bleibt Altvermögen (EStR Rz 6103k).
4. Umzug über die Grenze: Was mit Fristen und Anschaffungskosten passiert
Dieser Fall wird in kaum einem Ratgeber behandelt, obwohl zwischen Deutschland und Österreich viele Menschen hin und her ziehen. Alles Folgende setzt voraus, dass die steuerliche Ansässigkeit tatsächlich wechselt. Wer in beiden Ländern eine ständige Wohnung behält, gilt nach dem Doppelbesteuerungsabkommen dort als ansässig, wo der Mittelpunkt seiner Lebensinteressen liegt (Art. 4 Abs. 2 DBA Deutschland–Österreich).
Von Deutschland nach Österreich. Deutschland besteuert privat gehaltene Kryptowerte beim Wegzug nicht. Die deutsche Wegzugsbesteuerung in § 6 Außensteuergesetz erfasst nur Anteile an Kapitalgesellschaften im Sinne von § 17 EStG. Nach dem Umzug hat Deutschland auch keinen Zugriff mehr auf spätere Verkaufsgewinne. Das Doppelbesteuerungsabkommen weist sie allein dem Staat zu, in dem der Verkäufer ansässig ist (Art. 13 Abs. 5 DBA). Österreich wiederum setzt beim Zuzug den gemeinen Wert als Anschaffungskosten an (§ 27 Abs. 6 Z 1 lit. e EStG, für Kryptowährungen über § 27b Abs. 3). Wertsteigerungen aus der Zeit vor dem Umzug bleiben also auch in Österreich unbesteuert. Eine Ausnahme gilt für Rückkehrer: Wer früher aus Österreich weggezogen ist und die Wegzugsteuer nicht hat festsetzen lassen, behält seine ursprünglichen Anschaffungskosten, höchstens aber den gemeinen Wert. Beim Altvermögen knüpft das Gesetz allein an das Anschaffungsdatum an, also an einen Kauf vor dem 1. März 2021 (§ 124b Z 384 lit. a EStG). Eine ausdrückliche Aussage der Finanzverwaltung, ob das auch für Coins eines Zuziehenden gilt, gibt es für Kryptowährungen nicht. Für Wertpapiere stellt sie beim Zuzug auf den ursprünglichen Anschaffungszeitpunkt ab (EStR Rz 6158c).
Von Österreich nach Deutschland. Hier greift die österreichische Wegzugsbesteuerung. Der Umzug gilt für Neuvermögen als Veräußerung. Besteuert wird der Unterschied zwischen dem gemeinen Wert am Tag des Wegzugs und den Anschaffungskosten (§ 27b Abs. 3 in Verbindung mit § 27 Abs. 6 Z 1 und § 27a Abs. 3 Z 4 lit. b EStG). Altvermögen ist davon nicht betroffen. Wer in einen EU- oder EWR-Staat wie Deutschland zieht, kann in der Steuererklärung für das Wegzugsjahr beantragen, dass die Steuer zwar berechnet, aber nicht festgesetzt wird. Nachgewiesen wird die neue Ansässigkeit mit einer Ansässigkeitsbescheinigung (§ 27 Abs. 6 Z 1 lit. a EStG, EStR Rz 6156 und 6156a). Das gilt auch für Kryptowährungen (EStR Rz 6178ae). Festgesetzt wird die Steuer erst, wenn die Coins später realisiert werden, wenn man in einen Staat außerhalb von EU und EWR weiterzieht oder wenn bei nicht festgesetzten Einkünften über 100.000 Euro der jährliche Nachweis unterbleibt (§ 27 Abs. 6 Z 1 lit. b und f). Eine Frist, nach der die Steuer entfällt, gibt es nicht.
Ob ein nach dem Wegzug vorgenommener Tausch Krypto gegen Krypto die spätere Festsetzung der zunächst nicht festgesetzten österreichischen Wegzugsteuer auslösen kann, lässt sich den speziellen Regelungen für Kryptowährungen nicht eindeutig entnehmen. Bei einem solchen grenzüberschreitenden Fall sollte die steuerliche Behandlung vorab geprüft werden. Eine Ratenzahlung ist für den Wegzug einer Privatperson nicht vorgesehen, dafür gibt es die Nichtfestsetzung (§ 27 Abs. 6 Z 1 lit. d EStG, EStR Rz 6157). In Deutschland zählt anschließend die Zeit seit dem ursprünglichen Kauf, denn § 23 EStG knüpft an den „Zeitraum zwischen Anschaffung und Veräußerung“ an. Eine Regel, die wie in Österreich den Wert beim Zuzug als Anschaffungskosten ansetzt, enthält § 23 nicht. Wer innerhalb der Jahresfrist nach dem Umzug verkauft, kann damit in beiden Ländern mit demselben Gewinn zu tun haben. Das ist der Moment für eine Steuerberatung.
5. Nachweise: Warum der Börsenexport allein nicht reicht
In beiden Ländern hängt am Ende alles an den Belegen, und in beiden reicht ein einzelner Export einer Börse meist nicht aus.
In Deutschland hat das BMF-Schreiben von 2025 den Nachweisen ein eigenes Kapitel gewidmet. Der öffentliche Schlüssel allein genügt nicht (Rz. 87). Wer über ausländische Plattformen handelt, muss deren Transaktionsübersichten regelmäßig und vollständig abrufen. Fehlende Aufzeichnungen und Datenverluste, etwa durch eine Insolvenz oder einen Hackerangriff, gehen zulasten des Steuerpflichtigen (Rz. 89). Ein Steuerreport wird anerkannt, wenn er plausibel ist. Dazu gehören die Einstellungen, mit denen er erstellt wurde, also Kursquelle und Verbrauchsfolge (Rz. 90). Dokumentiert werden sollen auch die gewählte Methode je Wallet und Umschichtungen innerhalb einer Wallet (Rz. 103). Der Export einer einzelnen Börse zeigt zwar, wann Coins eingezahlt oder abgehoben wurden. Er zeigt aber nicht, wo und zu welchem Preis eingezahlte Coins ursprünglich gekauft wurden, und er erfasst nur die Vorgänge auf dieser einen Plattform. Diese Lücke muss man mit Belegen der anderen Börsen und Wallets schließen (vgl. Rz. 29a und 90).
In Österreich kann man einem inländischen Dienstleister für den Steuerabzug Anschaffungsdatum und Anschaffungskosten mitteilen und angeben, ob seit dem Kauf ein steuerneutraler Tausch stattgefunden hat (§ 1 Kryptowährungsverordnung). Der Dienstleister prüft die Angaben auf Plausibilität und kann Belege verlangen, etwa Kaufbelege anerkannter Börsen oder die Bestätigung eines Steuerberaters (EStR Rz 7735c). Fehlen die Angaben, gelten die Coins als nach dem 28. Februar 2021 gekauft, und als Anschaffungskosten wird der halbe Erlös angesetzt (§ 93 Abs. 4a Z 2 EStG). Dieser Abzug gilt die Steuer nicht ab. Man muss die Einkünfte in der Steuererklärung angeben und dort die tatsächlichen Anschaffungskosten nachweisen. Gelingt das nicht, schätzt das Finanzamt (EStR Rz 7735e und 6237). Weil Tauschvorgänge in Österreich steuerneutral sind, muss die Belegkette über jeden Tausch hinweg reichen, bis zum ursprünglichen Kauf in Euro.
6. Stand und Ausblick
Amtlich angekündigt ist bislang eine Anpassung der Besteuerung von Kryptowerten. Die konkreten Details stammen derzeit aus Medienberichten über einen noch nicht offiziell veröffentlichten Entwurf des Bundesfinanzministeriums. Presseberichten von Welt, Handelsblatt und WirtschaftsWoche zufolge sollen Gewinne aus Kryptowerten, die nach dem 31. Dezember 2026 angeschafft werden, unabhängig von der Haltedauer der Abgeltungsteuer unterliegen. Das sind 25 Prozent plus 5,5 Prozent Solidaritätszuschlag darauf, zusammen 26,375 Prozent, gegebenenfalls zuzüglich Kirchensteuer (§ 32d Abs. 1 EStG, § 4 SolZG). Ein Gesetzentwurf der Grünen (Bundestags-Drucksache 21/5752), der die Frist mit dem persönlichen Steuersatz streichen wollte, hat vom Finanzausschuss eine Ablehnungsempfehlung erhalten (Drucksache 21/6112). Beschlossen ist nichts. Kommt die Reform, nähert sich Deutschland dem österreichischen System an, und viele der hier beschriebenen Unterschiede würden für Neukäufe kleiner.
Vorbehalt
Dieser Text erklärt die Systematik für Privatpersonen. Er ist keine Steuerberatung. Gewerblicher Handel, Mining, betriebliches Vermögen und NFTs sind bewusst ausgespart.
Stand: 26. September 2026.
Quellen
Deutschland
- § 23 Abs. 1 Satz 1 Nr. 2 und Abs. 3 Satz 5 EStG
- § 22 Nr. 3 EStG; § 32d Abs. 1 EStG; § 4 SolZG; § 6 AStG
- BMF-Schreiben „Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte“ vom 6. März 2025, Rz. 13, 29a, 33 bis 37, 45, 48, 48a, 54, 55, 58, 59, 61 bis 63, 65, 70, 71, 74, 87, 89, 90, 103
- DBA Deutschland–Österreich, Art. 4 Abs. 2 und Art. 13 Abs. 5
- Bundestags-Drucksachen 21/5752 und 21/6112; BMF-Pressemitteilung vom 6. Juli 2026
- Presseberichte zum Entwurf: Welt, Handelsblatt, 9. September 2026, WirtschaftsWoche, 9. September 2026
Österreich
- EStG 1988: § 27, § 27a, § 27b, § 93, § 97, § 124b
- Kryptowährungsverordnung, BGBl. II Nr. 455/2022, §§ 1 bis 3
- Einkommensteuerrichtlinien 2000, Gesamtfassung, Rz 6103k, 6153, 6156 bis 6157, 6158c, 6178l, 6178r, 6178s, 6178v, 6178aa, 6178ab, 6178ad, 6178ae, 6237, 7735c und 7735e